美元正在走出银行?
Is the Dollar Leaving the Bank?
——从全球数字结算看通用价值承兑与Mind Bank的可能实践
— Universal Value Redemption and the Possible Practice of Mind Bank Viewed through Global Digital Settlement
钱 宏(Archer Hong Qian)
2025年至2026年,一家发行数字稳定币(Stablecoin)的私人公司,持续成为美国国债市场上一个越来越无法忽视的大买家。它就是全球最大美元稳定币USD₮的发行公司——Tether。
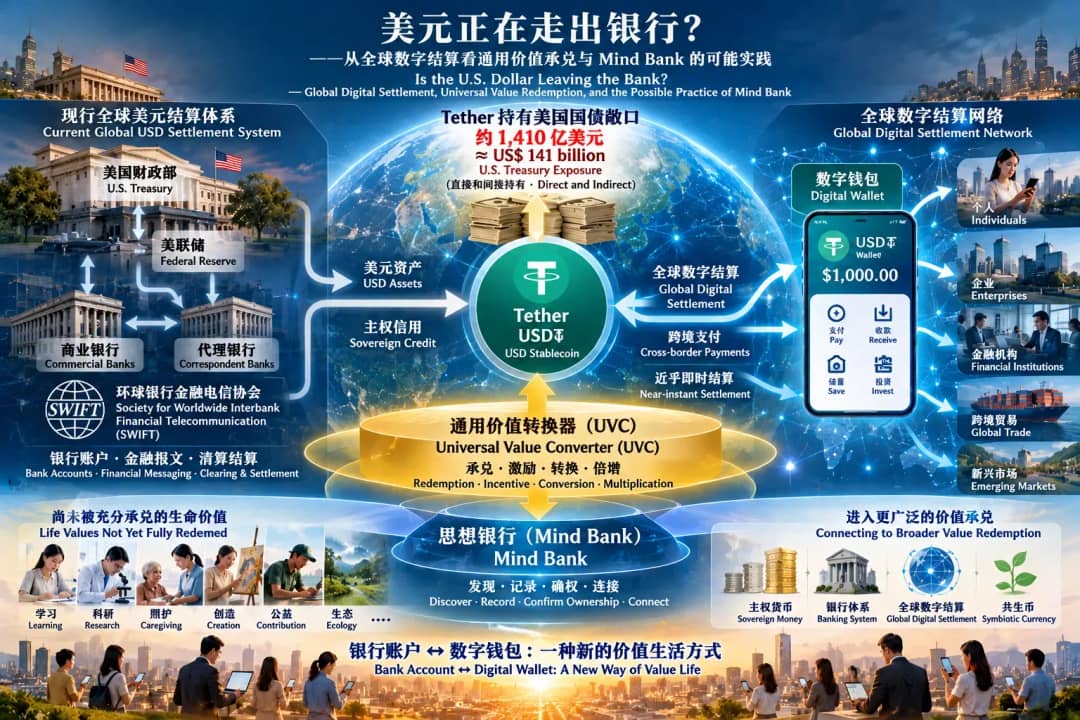
截至2026年3月31日,Tether直接和间接持有的美国国债敞口约1410亿美元。Tether据此称,若与各国持有规模比较,它已相当于全球第17大美国国债持有者。到2026年6月30日,USD₮发行规模约1846亿美元,Tether总资产约1877.5亿美元;其储备仍主要集中于美国政府支持的工具和短期高流动性资产,第二季度约15亿美元的经营利润也主要由美国国债和回购资产贡献。
一个生长于加密货币世界的私人数字货币发行机构,为什么持续把上千亿美元配置到美国主权债务?如果只从投资组合看,这并不难解释:稳定币需要安全、流动、能够支持赎回并产生收益的储备资产,美国短期国债自然成为重要选择。
但是,事情并没有停在这里。2026年2月,Tether投资t-0 network。这个网络面向持牌金融机构,以USD₮作为核心结算基础设施,试图让银行和金融科技机构(FinTech)之间的跨境法币支付实现近乎即时的结算。付款人与收款人仍可分别使用本国货币,USD₮则退到后台承担跨境价值转移和机构间结算功能。5月,Tether又投资跨境金融平台LemFi,推动USD₮成为非洲、亚洲等跨境通道的结算层,以近乎即时的稳定币结算缩短传统跨境支付链条。
把这些事情放在一起看,Tether正在做的事情出现了两个方向:一头进入美国国债,一头进入全球数字结算(Global Digital Settlement)。
全球数字货币需求 → USD₮ → Tether → 美国国债及其他美元储备资产
同时
美国主权信用资产 → Tether储备 → USD₮ → 数字钱包与金融机构 → 全球支付与结算
数字世界的资金由此进入美国主权信用体系;美元的价值尺度与承兑能力,则借助稳定币进入新的全球数字网络。一个原来可能被理解为主权货币(Sovereign Money)“对手”的数字货币系统,开始寻找与主权货币交互契合的制度位置。
这值得从共生经济学(Symbionomics)视野认真研究,尤其值得放进共生经济学货币通论已经建立起来的理论框架中观察。
因为共生经济学讨论货币,从来不只是讨论一种币怎样替代另一种币,也不把货币史简单理解为金属货币、纸币、电子货币再到数字货币的技术更替。它所追问的是一个贯穿货币发生、发展与演化的基本问题:生命及其交互产生的价值,怎样被发现、确认、表达、流通,并最终获得社会承兑?
因此,共生经济学货币通论把货币放在“通用价值承兑凭证”(Universal Value Redemption Credential)的定义域中理解,并沿着“德币(Virtue Currency)—法币(Fiat Currency)—共生币(Symbiotic Currency)”的理论轴,考察人类社会的价值承兑关系怎样不断扩展。
在这一理论框架中,美元尤其值得注意。美元当然首先是美国的主权法币,但二战以后,它早已超出一国国内法币的通常功能,成为全球重要的计价货币、储备货币、交易货币和跨境承兑凭证。从这个意义上,共生经济学货币通论已经论述过:美元事实上具备或承担了一定的“共生币”属性。
现在,一个新的现实变化发生了。USD₮以美元为价值尺度,以美国国债等美元资产作为重要储备,却又通过区块链(Blockchain)、数字钱包(Digital Wallet)和新的结算基础设施进入传统银行账户(Bank Account)体系之外的全球数字网络。
这里必须看到它所进入的现实背景。今天国际贸易和跨境金融仍主要运行在由主权货币、中央银行、商业银行、代理银行(Correspondent Banking)、银行账户,以及环球银行金融电信协会(Society for Worldwide Interbank Financial Telecommunication,SWIFT)金融报文网络共同连接起来的全球金融体系中。SWIFT本身不是银行,也不直接完成资金清算和最终结算;它提供的是跨国金融机构之间安全、标准化的金融报文通信。资金的实际转移与最终结算,仍要通过代理银行账户、商业银行清算体系和中央银行货币等完成。但正因为SWIFT把全球银行和金融机构连接起来,它已经成为现行国际贸易与跨境支付不可忽略的关键基础设施。
这种“连接能力”本身就是国际承兑能力的一部分。伊朗、俄罗斯部分银行在制裁中被切断或限制接入SWIFT,之所以会对跨境贸易和金融形成强大约束,并不是因为SWIFT本身发行货币,而是因为一个国家或金融机构一旦难以进入以美元等国际化货币、代理银行、SWIFT金融报文和清算结算机制共同构成的主流跨境金融网络,即使拥有本国货币,也会显著增加国际计价、支付、收款、融资和最终结算的困难。这也从反面说明:一种货币能否成为广泛接受的通用价值承兑凭证,不只取决于谁发行它,还取决于它能否进入全球性的账户、通信、清算与结算网络。
于是,原来在理论上需要回答的问题获得了一组具体的现实参照:主权货币与稳定币一定相互冲突吗?还是可以形成新的交互主体共生关系(Intersubjective Symbiosis)?工业文明形成的美元全球结算体系,与数位—量子时代正在出现的数字结算网络,是彼此替代,还是可以兼容、连接并重新生成?如果一种新的数字价值凭证可以借助美元、美债、商业银行和监管体系获得承兑,那么共生经济学所提出的“德币—法币—共生币”,以及思想银行(Mind Bank)和共生货币的“通用价值承兑凭证”,是不是也由此获得了新的现实启示和可能实践条件?
历史的、逻辑的与现实的,可能正在这里相遇。
一、“美元正在走出银行”,有哪些意涵?
“美元正在走出银行”,不是说美元正在脱离银行,也不是说稳定币将取代商业银行,更不是说美联储将失去作用。这里的“走出”,说的是美元载体和流通通道的扩展。
工业文明时代以来,美元实现全球流通,主要依靠一整套以金融机构和银行账户为中心、至今仍在运行并不断演进的基础设施:美国财政部与美联储、商业银行、代理银行、银行账户、SWIFT金融报文网络,以及相应的跨境清算与最终结算机制。它支撑了二战以后美元国际化,也仍然是今天全球贸易与金融运行最重要的基础设施之一。这里不能把SWIFT等同于“美元结算系统”本身;更准确地说,它是连接全球金融机构、使支付指令和金融信息能够跨境传递的关键报文基础设施,并与银行账户体系、代理银行关系和清算结算机制共同构成现实中的跨境美元运行网络。
但这套体系本质上仍以“机构—账户—银行—国家”为主要节点。数位时代正在增加另一种结构:“主体—钱包—代币(Token)—数字账本(Digital Ledger)—全球网络”。
USD₮的重要性正在这里显现。一个主体不一定首先拥有美国银行账户,却可能拥有数字钱包;一个美元计价的价值凭证,也不一定只能记录在传统商业银行账户中,它可以表现为区块链上的Token;跨境价值转移,也不一定每一次都按照传统代理银行链条逐层完成。
所以,“美元正在走出银行”准确地说,是美元正在逐步走出“以银行账户作为主要数字载体”的单一路径,在传统银行网络之外,又获得稳定币、数字钱包和数字账本等新的全球流通与结算载体。
银行仍然存在,商业银行仍然承担存款、信贷和法币入口;美联储仍然承担中央银行货币与最终结算职能;美国财政部发行的国债甚至可能因此获得新的全球需求。改变的,是美元抵达世界的方式。
工业文明时代,进入全球美元网络的典型入口是银行账户(Bank Account);数位—量子时代,另一个入口正在成长:数字钱包(Digital Wallet)。
因此,“美元正在走出银行?”不是一个文学性的标题。它追问的是一个已经显现、却仍在生成中的结构变化:美元没有走出美国主权信用体系,却正在走出银行账户这一单一载体;没有抛弃工业文明形成的全球结算体系,却正在寻找进入数位—量子时代全球价值网络的新通道。
进一步看,“正在”还意味着一种可能生成的生活秩序:银行账户与数字钱包不是简单替代,而可能在支付、储蓄、交换、投资与承兑中形成交互主体共生。今天它首先表现为金融基础设施的变化,明天则可能成为人们习以为常的一种生活方式。也就是说,从银行账户(Bank Account)到数字钱包(Digital Wallet),真正值得关注的并不只是载体迁移,而是 Bank Account ↔ Digital Wallet 的交互共生关系正在进入人的日常经济生活。
二、货币首先是“通用价值承兑凭证”
一张100美元纸币的物理成本远远不是100美元。银行账户里的一串数字,本身也没有那么大的物理价值。区块链上的一个USD₮同样如此。它们能够代表价值,关键不在载体本身,而在载体背后的承兑关系。
因此,共生经济学货币通论首先不从货币的材料和技术形态定义货币,而把货币放进“通用价值承兑凭证”(Universal Value Redemption Credential)这一基本定义域。
所谓货币,是价值关系发展到具有相当通用性以后形成的通用价值承兑凭证。真正需要追问的不是“它究竟是不是钱”,而是:承兑什么价值?谁发现这种价值?谁确认这种价值?谁发行承兑凭证?谁承担承兑责任?为什么其他主体接受?怎样取得通用性?最终又向什么现实价值承兑?
由此,货币的基本逻辑可以还原为:价值发生—价值发现—价值确认—价值表达—承兑凭证—社会接受—流通—最终承兑。
一旦回到这个定义域,金属货币、德币、法币、美元、银行存款、稳定币和未来的共生币,才可能放进同一个理论参照系中。Tether这个看起来非常新的故事,也就显露出它与货币最古老问题之间的联系:一个USD₮为什么有人愿意接受?答案不能停在“因为它值一美元”,下一问马上就是:它凭什么值一美元?
三、一枚USD₮背后:数字价值凭证为什么重新找到了美元和美国国债?
USD₮的基本运行逻辑并不复杂。市场主体取得USD₮,Tether则以现金、美国短期国债及其他高流动性资产支持其储备和赎回。
因此可以看到两条相反方向的价值运动:全球市场主体的数字美元需求进入USD₮和Tether,再进入美国国债及其他美元储备资产;与此同时,美国国债及美元信用又通过Tether的储备与承兑能力进入USD₮,再进入数字网络和全球市场主体。
两条线连接起来以后,一种新的关系开始出现:稳定币借主权信用获得承兑,主权货币借稳定币扩大数字流通。
如果只看到第一条,Tether只是美国国债的新买家;如果同时看到第二条,就会发现,美国国债正在成为全球数字价值凭证的重要储备基础之一,而这种数字价值凭证又正在成为美元进入全球数字网络的新载体。
这里首先证明的不是稳定币已经成为新的世界货币,而是一个更基础的制度事实:新的数字价值凭证可以通过与既有主权货币和主权信用资产连接,取得现实承兑基础。
四、主权货币与稳定币:为什么不一定是谁消灭谁?
关于加密资产(Crypto)与主权货币,人们长期习惯于使用二元对立的思维:国家还是市场,中央银行还是区块链,法币还是Crypto,中心化还是去中心化。
但是,一旦进入“通用价值承兑凭证”的定义域,这些问题必须重新排列。稳定币至少要回答四个问题:价值尺度来自哪里?储备在哪里?最终向什么承兑?谁承担组织责任?
反过来,现行主权货币与跨境金融体系也面对自己的限制。跨境支付通常要经过银行账户、代理银行、SWIFT等金融报文网络以及不同层级的清算结算安排,因而可能产生费用、时差、流动性占用、对账和合规摩擦。数位时代则要求价值越来越接近信息的流动方式:连续、全球、即时、可编程。这里出现的并不是“SWIFT有没有用”的问题,而是现有全球金融基础设施怎样与新的数字载体和可编程结算机制连接。
于是双方都发现了对方具有自己缺少的东西:主权货币提供价值尺度、法定地位与最终承兑;美国国债提供高流动性主权信用储备;商业银行提供存款货币、信用创造和实体经济接口;稳定币提供数字载体、全球钱包网络和可编程流通;数字账本提供新的记录、转移和结算基础设施。
这就出现了交互主体共生的现实可能:不是稳定币(Stablecoin)取代主权货币(Sovereign Money),也不是主权货币消灭稳定币,而是彼此在新的制度边界中成为对方的存在条件之一。
五、美国财政部为什么把稳定币与美元国际地位联系起来?
当美元稳定币需要大量安全、高流动性的美元储备资产,美国短期国债自然成为重要选择。全球稳定币需求扩大,可能带来稳定币发行扩大,并进一步增加对美国短期国债等储备资产的需求。
2025年7月《GENIUS Act》签署后,美国财政部长Scott Bessent明确把稳定币称为数字金融的一场变革,并把美元稳定币的发展与巩固美元全球储备货币地位、扩大全球美元经济的可达性以及增加美国国债需求联系起来。2026年8月,美国财政部继续推进该法的实施规则,并再次明确把监管确定性、稳定币创新与巩固美元世界储备货币地位联系起来。
这说明美国财政当局看到的已经不只是“怎样监管Crypto”。它开始面对一个更大的问题:如果全球价值流动进入数字网络,美元怎样继续成为其中最重要的通用价值承兑凭证之一?
从财政部的角度看,稳定币因此具有双重可能:一方面扩大美国国债的全球数字需求,另一方面扩大美元进入数字经济的通道。
但是,财政部能够回答财政融资、国债需求和美元国际地位,却不能单独回答稳定币能否进入一个可持续的货币与结算体系。这个问题必须继续看美联储。
六、美联储的态度:稳定币怎样进入美元货币体系?
如果说财政部主要从国债、财政融资和美元国际地位观察稳定币,那么美联储面对的是更基础的一组问题:货币统一性、支付结算、银行体系、金融稳定以及货币政策实施。
2026年3月,美联储研究人员专门讨论支付稳定币与跨境支付。其分析指出,《GENIUS Act》已经建立美国支付稳定币监管框架,授权支付稳定币原则上需要保持与美元一比一的稳定价值,并由信用风险和估值风险较低的安全资产支持,其中包括存款机构存款、短期美国国债以及符合条件的央行货币。
这意味着,美联储关注的重点并不是简单判断“稳定币是不是美元的敌人”,而是承兑结构是否可靠:储备是否安全,赎回是否可信,流动性是否充分,风险怎样传导,银行体系受到什么影响,跨境流动怎样影响货币政策和金融稳定。
从共生经济学“通用价值承兑凭证”的定义域看,这一点尤其重要。美联储真正守住的是美元体系的承兑核心。只要新的数字凭证能够在制度上连接这一核心,它与主权货币之间就不必形成简单的零和冲突。
于是可以出现一个多层结构:中央银行货币提供最终结算基础,商业银行货币承担信用创造和广泛经济活动,短期美国国债等安全资产支持稳定币储备,稳定币再进入全球数字钱包与跨境网络。货币表现形态可以增加,最终承兑核心却仍然能够保持。
七、美元本身为什么已经具有一定“共生币”属性?
走到这里,如果仍然把美元简单理解成“美国国内主权法币”,后面的逻辑就会断裂。
美元的法律来源当然仍然是美国主权货币体系,但二战以后,它在现实中早已超越美国国内法币的单一功能。全球中央银行储备美元,国际贸易和大宗商品广泛使用美元计价,全球企业发行美元债务,不少国家和地区的居民把美元作为本国制度之外的储值与交易工具。
因此,从全球功能而不是法律来源看,美元已经承担相当程度的跨主体、跨组织、跨国家、跨制度的通用价值承兑功能。
这正是共生经济学货币通论所讨论的:美元本身已经具备或充当了一定的“共生币”属性。
这里的意思不是把美元等同于共生经济学所定义的完整“共生币”,而是指出美元在现实中已经表现出共生货币的一些重要功能属性:跨主体接受、跨制度流通、跨国家储备、全球价值尺度以及广泛承兑。
由此再看美元稳定币,就更容易理解:它并不是凭空创造一种国际货币,而是在把美元已经具有的全球通用承兑属性,装进新的数字载体和数字网络。
八、现行全球美元体系与全球数字结算:怎样连接并重新生成?
今天仍在运行的全球美元体系,主要建立在美国主权信用、中央银行、商业银行、代理银行、银行账户、SWIFT金融报文网络以及跨境清算与最终结算机制之上。它不是已经退出历史舞台的“旧体系”,而是现实国际贸易、融资、支付和储备仍然高度依赖的全球金融基础设施。
数位—量子时代正在这个现实体系之上增加另一种结构:主体、数字钱包、Stablecoin、Tokenized Deposits、数字账本和可编程结算网络。变化的关键,不是简单地把SWIFT换成区块链,也不是把银行账户换成数字钱包,而是全球价值承兑正在获得新的载体、接口和结算路径。
因此,真正值得研究的不是所谓“新体系什么时候消灭旧体系”,而是现行全球美元金融网络与正在生成的全球数字结算(Global Digital Settlement)怎样连接、嵌合、竞争并重新生成。Bank Account ↔ Digital Wallet,是主体入口的变化;Correspondent Banking / SWIFT ↔ Digital Settlement Network,是金融基础设施的变化;Sovereign Money ↔ Stablecoin / Tokenized Money,则是价值凭证与货币载体的变化。
稳定币只是其中一条道路。另一条重要道路,是中央银行货币、商业银行存款和其他金融资产的代币化(Tokenization)。国际清算银行(Bank for International Settlements, BIS)推动的Project Agorá已经证明,代币化商业银行存款(Tokenized Commercial Bank Deposits)可以与代币化中央银行准备金(Tokenized Central Bank Reserves)在共享的可编程平台上结合,实现跨币种的原子结算(Atomic Settlement),同时保留中央银行对本国货币与准备金体系的控制。
2026年7月,Project Agorá进一步进行了真实价值测试,覆盖美元、欧元、英镑、日元、韩元和瑞士法郎等货币。这说明数位化结算并不只有“私人稳定币替代银行”这一条路线。更现实的图景可能是:稳定币(Stablecoins)、代币化存款(Tokenized Deposits)、中央银行货币(Central Bank Money)以及代币化资产(Tokenized Assets)共同竞争、连接并逐渐形成新的全球数字金融基础设施。
两代体系因此不必是断裂关系。工业文明积累起来的主权信用、银行信用、法律、监管和最终结算机制,可以成为数位网络的承兑基础;数位网络则可以把新的速度、可编程性、全天候运行和跨境连接能力带回传统货币体系。
九、美国国债全球分销网只是表层,全球数字结算才是更深的变化
如果全球美元稳定币增长,就会增加安全美元储备资产的需求。从这个意义上说,稳定币确实正在成为美国国债新的全球数字需求渠道。
但如果只把它理解为“美国国债全球分销网”,仍然低估了正在发生的变化。
更完整的链条是:美国国债提供储备基础,美元提供价值尺度,发行机构承担凭证责任,数字网络承担流通与结算,监管建立组织信托(Organizational Trust),银行与中央银行提供法币入口和最终结算。
因此,美债解决储备支持(Backing),美元解决计价单位(Unit of Account),稳定币提供数字载体(Digital Carrier),数字网络扩展结算(Settlement),法律监管与金融机构共同维持信任(Trust)。
真正值得关注的是:美元会不会借助稳定币以及其他代币化货币(Tokenized Money)形态,走出传统银行账户这一单一数字载体,进入全球数字钱包和可编程结算网络?
如果答案逐渐趋向肯定,那么我们面对的就不是一个简单的Crypto市场扩张,而是工业文明美元结算体系在数位—量子时代的一次基础设施延伸。
十、德币—法币—共生币:重新理解货币演进的理论轴
如果货币是“通用价值承兑凭证”,货币演进就不能只按照贝壳、金银、纸币、电子货币、数字货币这样的材料和技术变化来理解。共生经济学货币通论更深的理论轴是:德币—法币—共生币。
德币首先提示一个最古老的事实:在人类共同生活中,信用、贡献、责任、帮助、创造,本来就能够产生社会价值。“德”发生在人与人的关系中,价值发生先于国家发行货币。
法币则把复杂社会中的分散价值关系纳入统一、标准化和规模化的承兑体系。国家通过法律、税收、中央银行、商业银行和支付制度,使一种价值凭证获得广泛通用性。美元又进一步超越国内法币功能,在全球范围承担了一定共生币属性。
但是,法币并没有穷尽生命价值。家庭照护、知识分享、生态改善、社会信任、健康促进、和平贡献、公共协作、思想创造等大量真实价值,并没有充分进入GDP、资产负债表和传统货币承兑体系。
共生币要继续推进的,不是再发行一种Token,而是回答:怎样把已经发生却尚未得到充分承兑的生命贡献,转化为可以被发现、记录、确权、计量、交换和承兑的通用价值?
所以,“德币—法币—共生币”不是三种币的简单排列,而是一条价值承兑能力不断扩展的文明轴线。
十一、从德币—法币—共生币,将自然走向Mind Bank?
正是在“德币—法币—共生币”这条价值承兑能力不断扩展的理论轴上,Mind Bank才自然出现。
这种“自然走向”,不是从货币形式推演出另一种金融机构,而是从一个始终没有被充分解决的问题发生:价值已经发生了,为什么没有得到承兑?
德币首先告诉我们,价值并不是从货币发行那一刻才产生。一个人照护老人、教育孩子、传播知识、改善生态、增进健康、建立信任、维护和平、创造思想,都可能已经给另一个生命、一个组织乃至整个社会带来真实增益。价值首先发生在生命及其交互之中,然后才可能进入货币关系。
法币向前走了一大步。它借助法律、税收、银行、账户、支付与清算体系,把高度分散的交换关系组织成统一、标准化、规模化的社会承兑体系。美元进一步跨越国界,使这种承兑能力扩展到全球。
但是,这一体系有一个天然前提:一种价值通常必须先被市场、价格、工资、资产、合同或其他既有制度识别,才比较容易进入银行账户和货币体系。
问题恰恰发生在这里。大量生命贡献真实发生了,却没有形成价格;产生了社会收益,却没有进入交易;改善了健康、信任、生态与和平,却没有进入GDP;创造了思想、知识和公共价值,却可能既没有进入企业资产负债表,也没有进入个人银行账户。
这不是说这些贡献“没有价值”,而是说它们缺少一个从价值发生走向价值承兑的中间制度层。
于是,从德币走向法币以后,如果共生币还要继续扩大价值承兑的定义域,就不能只在货币体系的下游再增加一种Token,而必须向上游追问:价值是谁创造的?在哪里发生?谁发现?谁记录?怎样确权?怎样计量?怎样保存?怎样转换?最后又怎样进入社会交换与现实承兑?
Mind Bank正是在这里出现。它首先不是“发币的银行”,而可以理解为生命贡献进入通用价值承兑体系之前的价值发现、记录、确权、计量、存取与连接基础设施。
传统银行主要回答:你有多少钱?这些钱怎样存、贷、付、结算?Mind Bank则首先回答:你创造了什么尚未被充分货币化的价值?这种贡献能否被发现、记录、确认,并获得未来承兑的可能?
因此,两者处理的并不是完全相同的对象:Commercial Bank处理“已货币化价值→账户→信贷/支付/结算”;Mind Bank处理“生命贡献→发现→记录→确权→计量→存取→转换→承兑”。
这也解释了为什么Mind Bank不需要以取代商业银行为前提。恰恰相反,它所补充的是传统银行上游长期缺少的一层:在价值进入钱以前,先让尚未被充分承兑的生命贡献成为可以被确认的价值。
这样理解以后,Mind Bank的可能实践就不再那么抽象。一个研究者提出新的思想,一个教师长期帮助学生成长,一个家庭成员承担照护,一个医生改善人的健康,一个社区成员降低公共成本,一个企业创造新的社会赋能,一个人改善生态、增进信任或者促进和平——这些贡献首先发生在不同的生活关系中。
过去,其中相当一部分可能到这里就结束了:有贡献,却没有记录;有记录,却没有确权;有确权,却没有可比较的价值表达;即使得到某种荣誉、积分或者评价,也未必能够进入现实承兑。
Mind Bank所试图增加的,正是中间这一段:生命贡献→被发现→留下可信记录→确认贡献主体及其权利→形成个人或组织的社会贡献账户→进入价值计量与转换→获得可以保存、交换和承兑的价值表达。
于是,“银行”这个词在这里也获得了新的含义。传统银行储存和配置已经货币化的财富;Mind Bank所面对的,则是生命交互中不断发生、却尚未被充分货币化的价值。它不是简单把“思想”存进一个数据库,更不是给所有行为机械打分,而是试图建立一种制度,使真实贡献能够经过“发现—记录—确权—计量—存取—转换—承兑”,进入社会价值循环。
而今天的数位条件,使这种设想第一次获得了与过去不同的技术环境。数字身份可以帮助确认主体;数字账本可以帮助形成连续记录;AI可以辅助发现和分析分散发生的贡献;组织信托可以建立审核、责任与争议处理机制;数字钱包可以成为个人进入价值网络的新接口;Stablecoin、Tokenized Deposits、商业银行和全球数字结算网络,则可能承担从新的价值凭证走向主权货币与现实商品、服务的承兑接口。
这并不意味着这些技术已经组成了Mind Bank,更不意味着Mind Bank已经成为现实。它们只是说明:过去需要由一个庞大封闭体系独立完成的不同功能,今天开始可以由不同主体、不同制度和不同数字基础设施交互连接。
因此,Mind Bank的可能形态未必首先是一座新的“银行大楼”,甚至未必首先是一家传统意义上的银行。它更可能首先表现为一种分布式而又可验证的价值基础设施:个人有自己的社会贡献账户,组织承担发现、记录和确认责任,不同领域形成相应的价值评价机制,通用价值转换器把异质贡献连接到共同的承兑关系,共生币形成通用价值承兑凭证,再通过现有银行、主权货币与全球数字结算网络进入现实生活。
这样,从德币到法币再到共生币,就不再只是货币名称的变化。德币揭示:价值发生于生命交互。法币解决:已经进入社会经济关系的价值怎样获得标准化、规模化承兑。共生币进一步追问:那些真实发生、却尚未被充分承兑的生命价值怎么办?
而Mind Bank回答的是其中不可绕过的一环:在价值成为通用价值承兑凭证以前,先让生命贡献能够被发现、记录、确权和保存。
因此,从德币—法币—共生币自然走向Mind Bank,不是从一种货币走向另一家银行,而是从扩大价值承兑的定义域,自然走向扩大价值发现与确权的定义域。货币体系的边界由此向生命价值的发生端移动。
接下来的问题便是:不同性质的生命贡献如此异质——知识不能简单等同于照护,健康不能简单等同于生态,信任也不能机械折算为劳动时间——它们怎样在保持差异的同时进入共同的价值承兑关系?这正是通用价值转换器(Universal Value Converter)需要回答的问题。
十二、通用价值转换器与四层承兑:共生币怎样进入现实世界?
不同生命贡献具有不同性质。健康贡献不能简单等同于生态贡献,知识创造不能粗暴等同于照护,信任贡献也不能直接用劳动时间机械计算。
因此,共生经济学需要一种机制,使不同性质的贡献在保持差异的同时进入共同承兑体系。这就是“通用价值转换器”(Universal Value Converter)所面对的问题。
通用价值转换器,不是简单的价值倍增器,而是异质生命价值进入通用承兑关系的转换机制;这里的“转换”,既包含不同价值之间的乘接,也包含价值在获得承兑、激励生命并进入再创造之后所可能产生的倍增。它承担“异质价值—可确认贡献—可比较承兑表达”之间的转换。美元等法币主要解决“拿什么完成广泛结算”;通用价值转换器则进一步解决“不同贡献怎样获得通用承兑表达”。
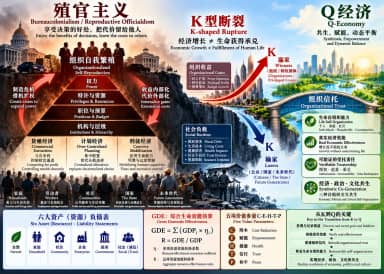
从共生经济学的GDE(Gross Domestic Ecosystem,国内生态总值)框架看,这种“转换”还具有更深一层含义:经济活动不是只把投入转换为GDP,而要考察价值能否进一步转换为降低成本(C)、赋能生命(E)、改善健康(H)、增加信任(T)与促进和平(P)的经济健康增量。因此,通用价值转换器与GDE所共同关注的,都是价值与能量如何经过制度关系重新转换并回到生命。由此可以形成四层承兑结构。
第一层是生命贡献。Mind与Mind交互,生成Minds;Minds与Minds进一步连接,形成MindsField / Network。价值首先从生命及生命之间的交互中发生。
第二层是Mind Bank。生命贡献经过发现、记录、确权与计量,从“发生过”变成“被确认”。
第三层是共生币(Symbiotic Currency)。经过通用价值转换器转换以后,贡献获得能够保存、交换、流通的通用价值承兑凭证。
第四层是主权货币与全球结算(Sovereign Currency / Global Settlement)。共生币不必消灭USD、CAD、EUR、JPY,而可以通过稳定币、代币化存款(Tokenized Deposits)、商业银行以及未来其他合规数字基础设施,与现有主权货币体系连接并完成现实承兑。
于是,一条可能实践的链条出现了:生命贡献—Mind Bank—Symbiotic Currency—主权货币与全球数字结算—商品、服务、投资与生活。
这一结构最重要的地方,在于它把共生货币从“另造一种货币”转向“增加一个价值发现、确权与承兑层”。这使共生币与法币不必成为敌对关系,而可能形成新的交互主体共生经济秩序。
十三、Tether的现实存在,为四层承兑提供了什么证明?
Tether没有证明Mind Bank一定能够成功,也没有证明共生币已经存在。它证明的是一个更基础、却十分重要的可能条件:一种新出现的数字价值凭证,可以通过连接既有主权货币、主权信用资产、银行和监管制度,获得现实承兑能力,而不必首先推翻旧货币体系。
这个事实对于共生货币具有方法论意义。创新价值凭证并不等于必然挑战主权货币。完全可能出现“新价值发现体系+新价值凭证+既有主权货币最终承兑+新数字结算基础设施”的制度组合。
因此,Tether真正值得共生经济学关注的,不是它给出了共生币的答案,而是它提供了一个现实中的“接口范例”:新的数字凭证怎样寻找储备,怎样寻找承兑,怎样连接监管,怎样连接银行,怎样进入跨境结算。
对Mind Bank而言,这一点尤其重要。它意味着Mind Bank不必先成为中央银行,也不必先建立一套与美元、欧元、加元相抗衡的独立货币世界。它可以把主要能力放在传统体系最缺乏的上游:发现价值、记录价值、确权价值、计量价值,再通过合规的数字结算基础设施连接既有主权货币的最终承兑。
十四、Mind Bank的可能实践:先问七个存在条件
共生经济学追寻可能实践,但“可能”绝不等于想象。一个制度从逻辑可能进入现实可能,必须具备自己的存在条件。
第一,价值发现条件。能够识别真实发生的生命贡献,而不是凭空制造“贡献”。
第二,可信记录条件。贡献必须留下可以验证、追溯并能够接受复核的记录。
第三,确权条件。谁贡献、谁受益、谁确认、权利属于谁、发生争议怎样处理,必须明确。
第四,计量条件。GDE、η以及通用价值转换器需要形成足够可靠的价值转换机制,使异质贡献能够进入承兑体系,又不被粗暴同质化。这里的计量不是把一切生命价值压缩成单一价格,而是为不同贡献进入共同承兑关系提供可验证、可比较而又保留差异的表达。
第五,组织信托条件。Mind Bank自身必须形成可验证、可追责、可承兑的受托关系;授权边界、责任归属、贡献损益记录和结果承兑必须清楚。
第六,流动与交换条件。被确认的贡献不能停留在封闭积分系统,而必须能够进入真实的商品、服务、投资、公共品和社会交换。
第七,最终承兑条件。这个凭证最后能够换来什么?谁负责兑现?怎样与法币、银行、税收、法律以及全球支付体系连接?
七个条件共同决定Mind Bank究竟是一种概念、一个封闭平台,还是能够进入真实经济循环的制度基础设施。
稳定币、Tokenized Deposits、商业银行、中央银行和全球数字结算体系的发展之所以值得关注,正在于它们可能为最后几层提供现实接口,而使Mind Bank不必从零重造一整套世界货币体系。
十五、从四层承兑到GDE:货币创新最终必须接受经济健康检验
到这里还不能结束。因为一个货币制度即使技术上能够运行,也不等于它对经济、社会和生命有益。
共生经济学最终还要问:它有没有增加GDE(Gross Domestic Ecosystem,国内生态总值)?
即:C(Cost Reduction)——是否降低成本;E(Empowerment)——是否真正赋能生命;H(Health)——是否改善健康;T(Trust)——是否增加信任;P(Peace)——是否促进和平。GDE因此不是单纯增加产出,而是检验经济活动能否把资源、技术、组织与货币所承载的能量,转换为有益于生命的经济健康增量。
因此,共生货币与Mind Bank真正重要的经济意义,不是再创造一种可以炒作的资产,而是把传统经济体系中长期没有被充分承兑的生命贡献重新盘活。
如果照护没有被发现,就没有记录;没有记录,就无法确权;不能确权,就难以进入价值体系;不能进入价值体系,就缺少持续承兑;缺少承兑,生命创造力便可能失去继续发生的经济动力。
Mind Bank试图打通的是:生命创造—发现—记录—确权—通用价值转换器—通用价值承兑凭证—流通—承兑—激励—再创造。
一旦这一循环能够成立,所谓货币创新就不再只是金融体系内部的数字游戏,而可能把原来没有进入经济循环的生命创造力转化为新的经济动力。
这才是真正值得追求的经济增量。更准确地说,是经济健康增量。因为增长本身不是目的;增长究竟有没有降低成本、赋能生命、改善健康、增加信任、促进和平,才决定这种增长是否值得发生。
十六、历史的、逻辑的与现实的,为什么可能在这里相遇?
现在再回头看 Tether,它就不再只是一家稳定币公司,而成为一个现实切口。要理解为什么历史的、逻辑的与现实的可能在这里相遇,还需要把货币与结算放回历时性(Diachronicity)、共时性(Synchronicity)与交互性(Interactivity)三个相互联系的维度。
从历时性看,有两条不能混为一谈、却不断交叉的历史线索。第一条是价值承兑关系的生成:从德币所代表的人际信用、贡献与责任承兑,到国家法币形成标准化、规模化承兑,再到美元逐渐获得全球计价、储备、交易和跨境承兑功能。第二条是价值承兑技术与载体的演进:从金银、纸币到银行账户、电子支付,再到稳定币、代币化存款和数字钱包。前一条回答“承兑关系从哪里来”,后一条回答“承兑通过什么载体发生”。今天,两条历史线正在全球数字结算中重新交叉。
从共时性看,现实世界并不是一种货币形态退出以后另一种才登场。现金、银行账户、商业银行、中央银行、美国国债、代理银行与 SWIFT 金融报文网络仍然同时运行;Stablecoin、Digital Wallet、Tokenized Deposits 与可编程结算网络又在其间成长。数位—量子时代首先呈现的不是简单替代,而是多种制度、载体和网络同时存在、彼此制约又彼此需要。
从交互性看,新的可能恰恰发生在这些同时存在的主体与制度之间:Sovereign Money ↔ Stablecoin,Treasury ↔ Digital Asset,Bank Account ↔ Digital Wallet,Correspondent Banking / SWIFT ↔ Global Digital Settlement。主权信用为新的数字价值凭证提供承兑基础,数字网络又为主权货币扩展新的流通接口;银行账户连接数字钱包,数字钱包又重新连接银行和现实经济。新的秩序不是任何一方孤立设计出来的,而是在交互中生成。
因此,“德币—法币—共生币”不是从理论上凭空排列出来的一条直线,而是对价值承兑关系历时生成、共时存在和主体交互的一种理论抽象。同样,“生命贡献—Mind Bank—通用价值转换器—Symbiotic Currency—Global Digital Settlement”也不是宣称未来已经实现,而是在追问:当历史形成的必要条件、现实存在的制度接口与新的数字技术发生交互时,是否可能生成一种新的通用价值承兑秩序?
Tether 不是共生货币的答案。它只是一个值得注意的现实切口。美元已经证明,一种主权法币可以超越本国边界,获得一定共生币属性;稳定币进一步说明,一种新的数字价值凭证可以通过连接主权货币与主权信用资产获得跨境承兑能力;Project Agorá 又从另一条道路显示,传统中央银行货币和商业银行货币同样可以进入可编程、代币化的跨境结算结构。
那么下一步真正值得研究的问题就是:人类大量尚未进入传统货币体系的生命贡献,能不能通过 Mind Bank 得到发现、记录与确权,通过通用价值转换器获得表达,通过共生币形成通用价值承兑凭证,再通过数位时代新的全球结算网络进入现实生活?这不是一个已经完成的答案,但它正在获得自己的存在条件。
历时性让我们看见历史怎样生成;共时性让我们看见现实怎样存在;交互性让我们看见新的可能怎样发生。逻辑,则是在这三者之间发现其内在联系。标题中的“正在”,恰恰处在历史生成、现实共存与交互涌现的交叉点上。
结语:从美元正在走出银行,到价值走进生命及新生活方式
工业文明把大量价值装进银行账户,并通过代理银行、SWIFT金融报文网络以及中央银行和商业银行的清算结算机制,把这些账户连接成跨越国界的金融网络。
美元又通过全球银行、贸易、储备和金融市场,把一种主权货币发展成具有一定共生币属性的全球通用价值承兑凭证。
今天,稳定币正在尝试把美元进一步装进数字钱包;代币化商业银行存款与中央银行准备金,也正在尝试进入新的可编程结算网络。
但共生经济学还要继续追问:还有多少真正发生的生命价值,既没有进入银行账户,也没有进入数字钱包?
如果Mind Bank能够发现它、记录它、确权它;如果通用价值转换器能够使不同贡献获得可以共同理解的承兑表达;如果共生币能够成为它的通用价值承兑凭证;如果稳定币、Tokenized Deposits、商业银行、中央银行和未来的全球数字结算网络能够把这种价值最终承兑到现实生活,那么我们看到的就不仅是货币的数字化,而可能是一套新的价值生成—确认—转换—流通—承兑—激励—再创造秩序。
LIFE
↓
Mind → Minds → MindsField / Network
↓
生命贡献 → Mind Bank → 通用价值转换器(Universal Value Converter)
↓
Symbiotic Currency → Global Digital Settlement
↓
LIFE
起点是生命,终点仍然是生命。
货币是通用价值承兑凭证;技术是工具;银行是中介;组织是受托者;结算网络是通道。
真正需要繁荣的,不只是金融交易,而是生命创造本身。
生产回归生活,生活呈现生态,生态激励生命。
人们也许很快会发现:银行账户与数字钱包的交互共生秩序,将会成为一种生活方式。到那时,人们参与的就不再只是一次技术创新、一项金融投资,甚至不只是一次货币制度的可能实践,而是在日常的支付、储蓄、交换、创造、贡献与承兑之中,亲自参与一种新的价值生活秩序的生成。
也许更准确地说:银行正在走向钱包,钱包也正在连接银行;货币正在从一种金融工具,重新进入人与人、人与组织、人与世界的日常交互。
而共生经济学真正关心的,始终不是钱最终去了哪里,而是价值能不能回到生命,生命能不能因为自己的创造与贡献得到更好的承兑。
从这个意义上说,Tether今天最值得关注的,并不是它究竟买了多少美国国债,而是它作为一个现实切口,让我们看到:当新的数字价值凭证不再试图消灭主权货币,而是与主权货币、主权信用、商业银行、监管制度和数字网络交互契合时,一种新的全球承兑与结算秩序正在获得发生的现实条件。
而这,也使共生经济学货币通论——从德币、法币到共生币,从Mind Bank到通用价值承兑凭证——可以与正在发生的数位—量子时代货币实践,在同一条逻辑链上相互验证。
2026年10月1-5日于温哥华开关居
文献资料理论依据
1. Tether, “Tether Posts $1.04B Q1 2026 Profit… Maintains U.S. Treasury-Heavy Backing,” May 1, 2026:截至2026年3月31日,直接与间接美国国债敞口约1410亿美元。
2. Tether, “Tether Posts Strong Q2 Performance…,” July 31, 2026:截至2026年6月30日,总资产约1877.5亿美元,USD₮发行约1846亿美元,储备继续以美国政府支持工具及短期高流动性资产为主。
3. Tether, “Tether Announces Investment in t-0 Network to Support USD₮-Powered Payments System,” February 6, 2026:t-0面向持牌金融机构,以USD₮支持跨境法币—法币近即时结算。
4. Tether, “Tether Invests in LemFi to Promote Stablecoin-Powered Remittances Across Emerging Markets,” May 18, 2026:推动USD₮作为非洲、亚洲等跨境通道的结算层。
5. U.S. Department of the Treasury, Statement from Secretary Scott Bessent on Enactment of the GENIUS Act, July 18, 2025;Treasury Seeks Public Comment on GENIUS Act Proposed Rulemaking, August 17, 2026。
6. Federal Reserve, FEDS Notes, “Payment Stablecoins and Cross Border Payments: Benefits and Implications for Monetary Policy Implementation,” March 30, 2026。
7. Bank for International Settlements, Project Agorá: A Shared Programmable Platform for Wholesale Cross-Border Payments, May 27, 2026;以及2026年真实价值测试资料。
8. 钱 宏(Archer Hong Qian):《共生经济学概论(修订版)——21世纪世界政治经济组织行为的因应之道》SYMBIONOMICS:AN OVERVIEW(Revised Edition)Adapting World Political, Economic, and Organizational Behavior to the Changes in the 21st Century. Times Group Inc. September 2026
9. 钱 宏(Archer Hong Qian):《将AI升格为AM》 Elevating AI to AM .Times Group Inc. September 2026